被忽略的AI命脉 电力设备板块,即将被资本市场翻盘估值
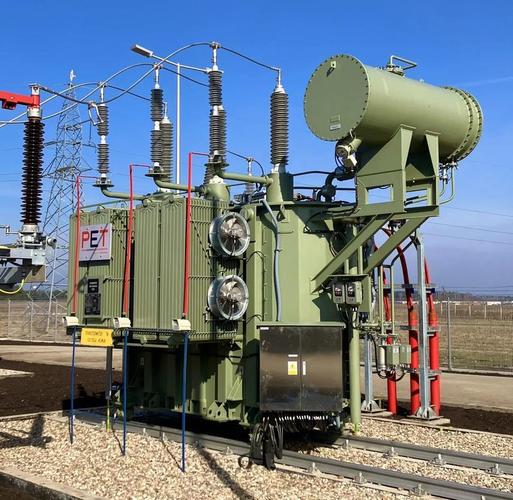
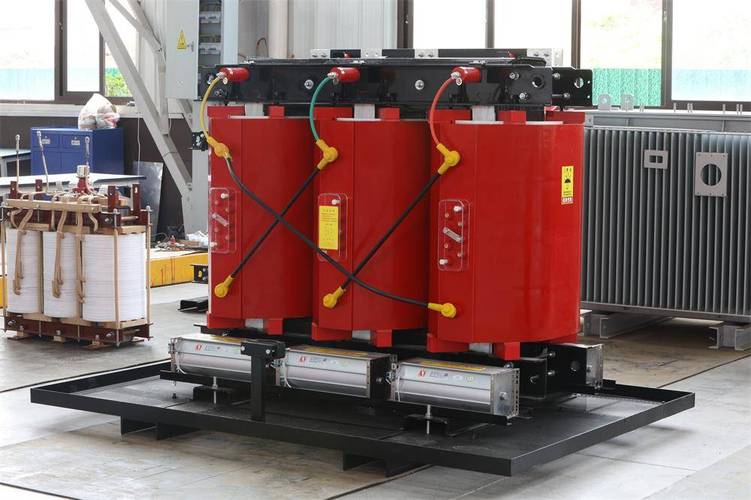
当全球资本市场的目光都聚焦在英伟达的GPU、微软的算力集群和OpenAI的大模型参数上时,一条更为底层、也更为沉默的命脉,正在被市场系统性地低估——那就是电力设备与电力设施器材板块。AI的尽头是算力,算力的尽头是电力。没有稳定、充沛、高效的电能支撑,任何一座智算中心都不过是昂贵的废铁。而在这场史无前例的AI基础设施竞赛中,变压器、开关柜、电缆、UPS、配电设备、液冷电力模块等电力设施器材,正从"传统制造业"的旧标签下挣脱出来,迎来一轮由需求侧硬性拉动的估值重估。
一、AI算力扩张的底层物理约束,第一瓶颈从来不是芯片而是电力
市场普遍将AI产业链拆解为芯片—服务器—数据中心—云服务四个层级,却习惯性地将"供电与配电"视作数据中心的附属配套。事实上,单座大型智算中心的用电负荷已经从过去的几兆瓦级跃升至数十兆瓦乃至上百兆瓦级,等效于一座小型城市的用电规模。GPU集群的功率密度远超传统CPU服务器,单机柜功率从5-8kW飙升至40-100kW,这直接导致对变压器容量、低压配电回路、母线槽载流能力、不间断电源冗余度以及电力设施器材可靠性的要求成倍提升。换言之,当算力需求指数级增长时,电力设备不再是"可选项",而是决定数据中心能否按期交付、能否满负荷运行的刚性约束。
二、供需缺口的硬现实:交付周期拉长与产能响应滞后
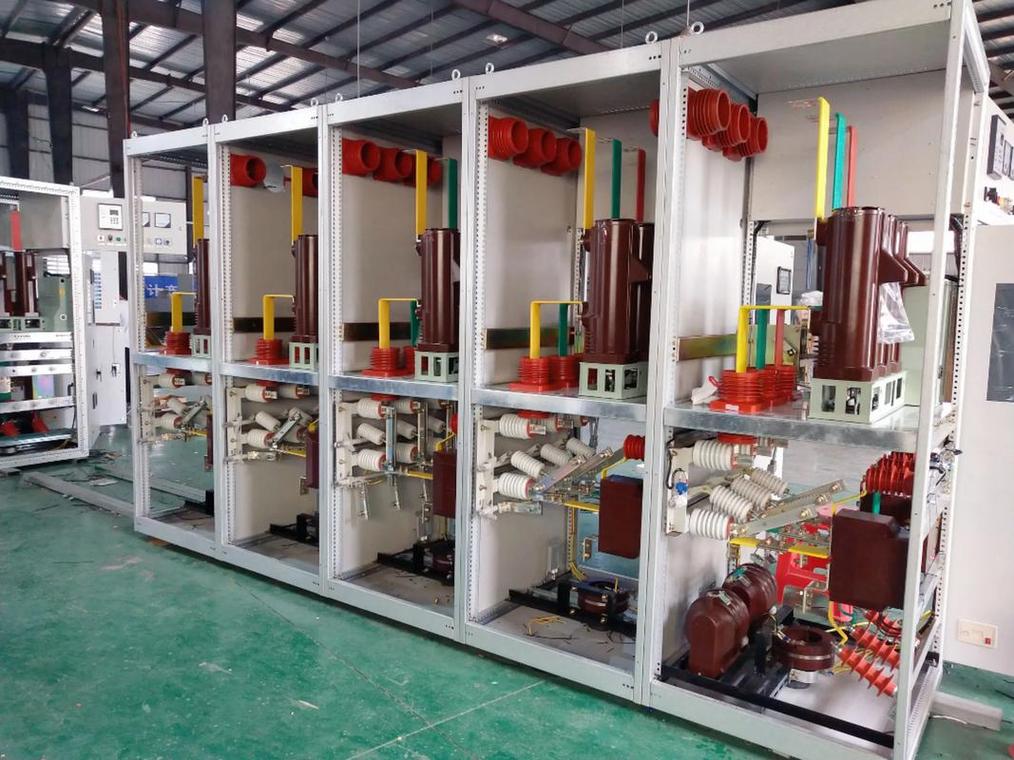
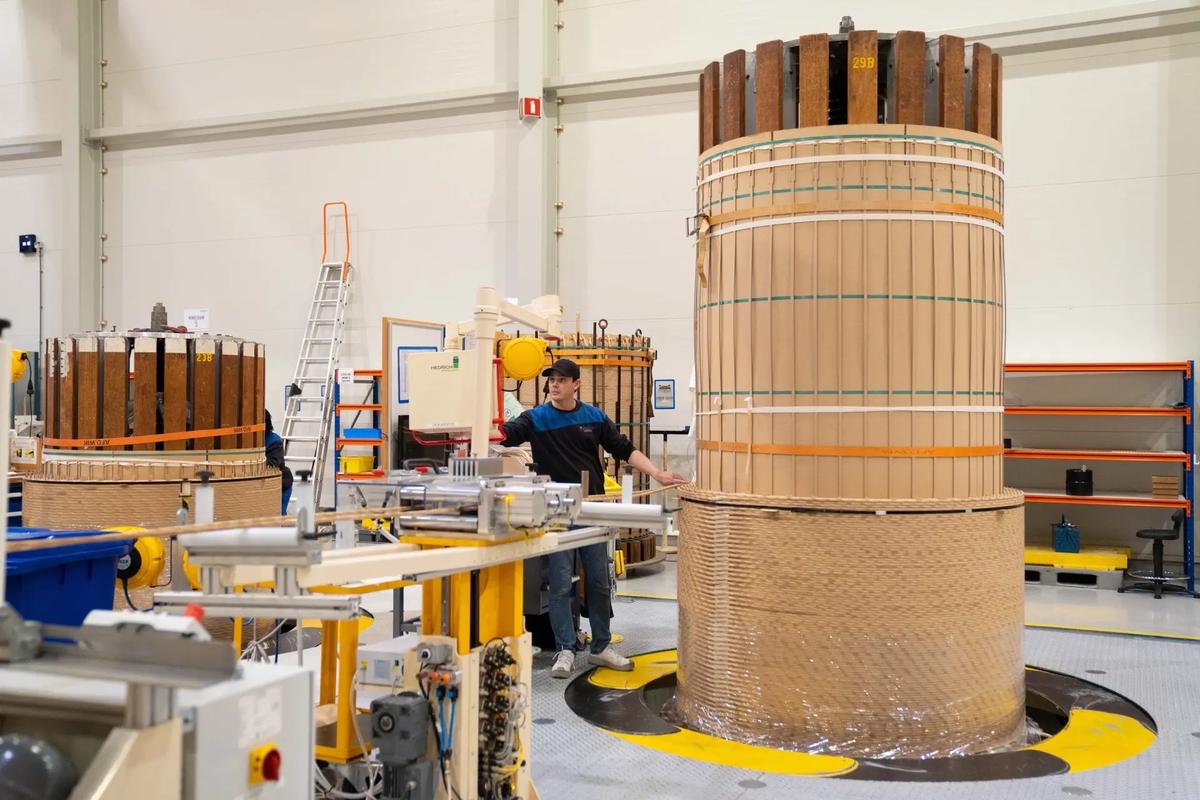
电力设备行业具有典型的"重资产、长周期、高认证壁垒"特征。大型油浸式变压器、高压开关柜、数据中心专用电力模块等产品,从下单到交付的周期普遍在18至36个月,且需要经过电网、数据中心客户多轮认证。AI资本开支却在以季度为单位爆发式增长,供需之间的时间错配形成了明显的价格与订单弹性。海外市场尤为突出:北美数据中心密集区域的电网接入排队时间不断延长,变压器交付周期屡创新高,部分电力设施器材出现结构性短缺。这为具备产能弹性和海外认证资质的中国电力设备企业提供了历史性的份额扩张窗口。
三、估值困局:被贴在"传统周期"标签下的成长性资产
当前资本市场对电力设备板块的定价,仍大量沿用传统电网投资周期的框架:增速稳定、弹性有限、给予偏低市盈率。然而AI带来的增量需求具有明显的"非线性"和"高确定性"双重属性——非线性在于智算中心建设潮的集中释放,高确定性在于头部云厂商与算力运营商已锁定的资本开支计划。市场尚未充分定价的,是电力设施器材企业订单结构中"数据中心占比"上升所带来的毛利率改善与估值中枢上移。当一家企业的增长引擎从"电网招标"切换为"AI算力配套",其估值体系理应从那拉低PE周期股向成长股迁移。
四、翻盘的催化剂:从财报验证到资本共识
估值翻盘通常需要三重催化。其一是订单可见度,头部电力设备企业披露的数据中心相关订单与在手合同金额超预期,是最直接的信号。其二是盈利能力验证,高功率密度供配电产品与液冷电力模块的溢价能力,将在毛利率层面逐步兑现。其三是资本共识形成,当卖方研究开始将电力设备纳入"AI基础设施"核心标的池,并给予独立于传统电网周期的估值框架时,配置资金将加速流入。每一轮大级别产业变迁中,最丰厚的回报往往属于那些比市场更早识别"卖铲人身后那个看不见的瓶颈"的投资者。AI的电力命脉,正在从角落走向聚光灯下。
五、需要警惕的风险与非理性
估值重估不等于无差别上涨。电力设备板块内部高度分化,具备高压等级资质、海外认证、数据中心专属产品线与产能弹性的企业,才真正受益于这轮结构性景气;缺乏技术壁垒、以低端电力器材代工为主的企业,并不具备估值切换的逻辑基础。AI资本开支的节奏波动、铜等原材料价格上行、行业扩产导致的阶段性竞争加剧,都是需要纳入考量的变量。理性看待的方向,是紧抓"电力设施器材的高端化与算力配套化"这一主线,而非笼统地押注行情蔓延。中长期的确定性与短期的热度之间,投资者始终需要留出足够的安全边际。